
截至目前,国内重卡电动化率已接近40%,主要贡献度仍然来自倒短场景(年度新增电动化率达到80%)。在800公里以上运距的中长途场景,包括混动(增程)、氢燃料、超充、换电等技术路线都在进行探索,但还没有真正实现规模化商业落地。在市场渗透率大幅走高的情况下,新能源重卡为何还是无法在长途干线场景实现商业化落地?
早在两年前,商车邦就开始讨论电动重卡进入长途运输场景的可能性,并认为只有突破长途干线,才意味着重卡新能源化真正实现。但从现实情况来看,尽管整车电量提升到600度+,大功率乃至兆瓦级超充桩已经上线,底置、后背等不同形式的换电站加快铺设,电动重卡在长途运输市场还是停留在示范性运营阶段。由此可见,在现有法规不变、电池成本没有明显下降的前提下,靠堆电量来延长续航没有任何商业价值;换电与超充虽然解决了补能效率问题,但都面临着整车与补能网络不能实现协同,无法打破“先有车还是先有网”的困局,而且由于线路、补能网络与整车需要深度绑定,一旦运营一方发生变化,各方都会面临投资风险。
在纯电动始终无法打开局面的情况下,其他新能源重卡同样并不乐观。从续航能力和效率方面,混动重卡完全可以胜任长途运输,但其最终带来的价值是15%左右的节油,而且必须是在有山区或丘陵线路上才能实现,这就注定了混动只能是一个小众市场。由于是和燃油燃气车对标,混动重卡不会成为新能源重卡的主流,作为一种过渡性技术路线,其生存空间更多是对一些燃油燃气车的局部替代。
增程重卡本身也属于混动类别,但两者在技术架构上有着很大区别,它的结构相对简单,由传统内燃机+发电机+动力电池+电机构成,和电动重卡基本相同,只是多了一个内燃机和发电机组成的增程器。从理论上来讲,增程是把传统重卡的续航和补能速度与电动重卡的性能优势综合到一起,可以满足长途干线场景的运输需求。而且目前市场上普遍采用的是大电量(400度)+小增程方案,但在实际应用中也存在一些短板。一个是用增程器发电成本与加注的燃料成本强相关,用户基本都是采取“少用油+多用电”的原则,如果增程器利用率过低,就失去了存在的价值;另一个就是车辆有两套系统,维护复杂,而且自重远超同电量电动重卡,亏吨问题更加凸显;第三是在很多区域没有路权。因此,现在的燃油增程重卡更像是一个背着超大充电宝的电动重卡,只有实在充不到电的时候作为应急,所以其更适合线路不固定并且补能不便利的场景。
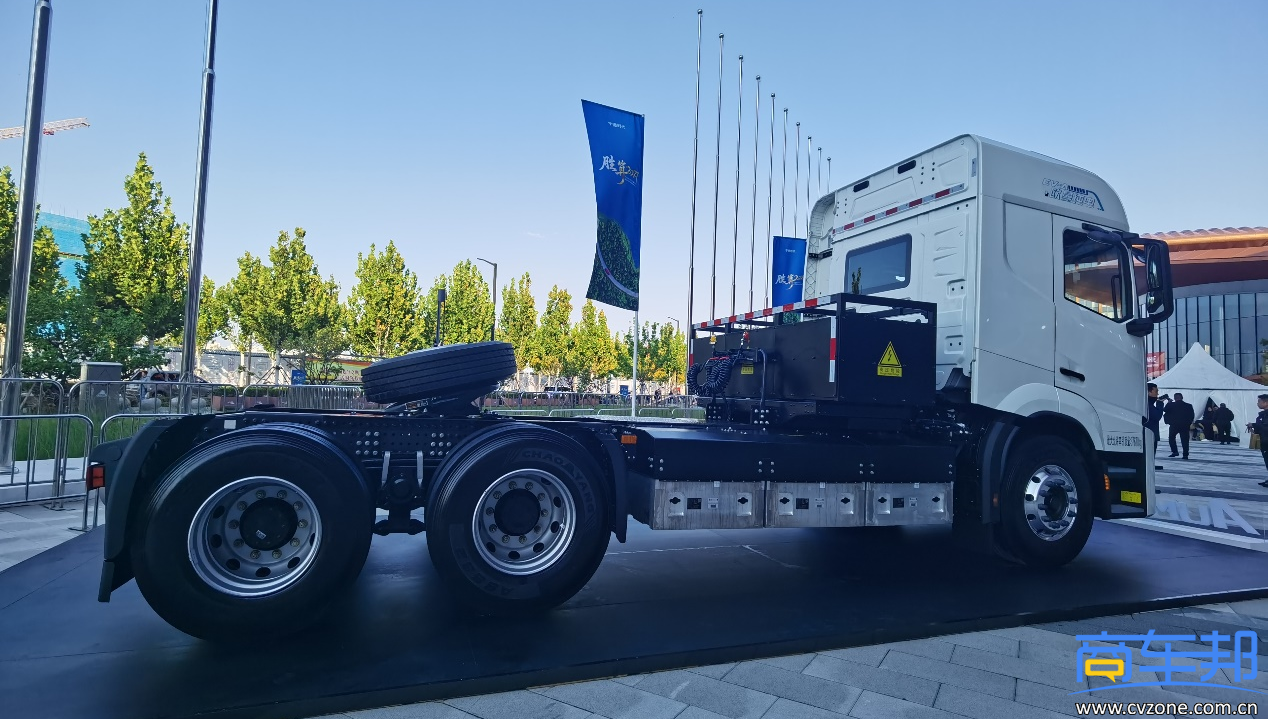
最近一段时间,氢燃料电池重卡又开始热了起来,在一些区域已经有百台以上规模投入实际应用。从续航能力来看,按市场主流方案后背35兆帕6气瓶,储氢总容量64公斤,氢耗百公里8公斤计算,续航在700-800公里,如果在车架两侧增加2个气瓶,极限续航可以达到1000公里,中间15分钟加一次气,即可完成2000公里长途运输,如果未来可以采用液氢技术,其续航能力还将会得到大幅提升;从能耗成本来看,按照平均气价25元/公斤,百公里8公斤气耗计算,单公里能耗成本在2元左右,介于燃油和燃气重卡之间。在新能源重卡各技术路线中,氢燃料电池重卡一直都被认为是最适合长途干线的解决方案,它兼具传统车的自重、续航能力、补能效率,电动车的零排放优势。在攻克了燃料电池技术难题以及成本难题之后,当下面临的主卡脖子问题是加氢,一是加氢站点极为稀缺,另一个是气价太高,用户算不过来账。目前推广氢燃料电池还是高度依赖补贴,包括一些地区推出的高速费减免政策。要想真正实现完全商业化运营,至少要满足两个条件,燃料电池价格降至800元每千瓦以下,氢气价格降到20元/公斤,预计至少要5年时间才有可能实现。
根据上述对各种技术路线梳理之后可以发现,新能源重卡无法突破长途干线市场的根源,不是技术路线本身孰优孰劣,而是不能达成“成本最优下的高效运营”目标。其实,这种现象在重卡市场发展过程中并不是第一次出现,燃气车就是一个典型的例子,其早期和新能源重卡一样,面临着车辆自重大、轴距长、动力差、加气不方便、气价波动大、采购价格高等一系列痛点,推广应用非常困难,但随着气价持续走低且稳定在一个低点,整车性能大幅提升,最近几年已经可以和柴油重卡平起平坐。
最近重卡行业还有一个现象也值得关注,智驾重卡开始突然上量,从2018年开始,智驾重卡在国内市场经历了几起几落,终于迎来了真正的商业化落地,不是因为其技术有多先进,而是其给用户带来的价值得到具象化体现。
所以,新能源重卡在长途干线场景落地并不是技术问题,核心还是成本。只有认清这一点,才会少走弯路。



我要评论
登录 后可以评论