
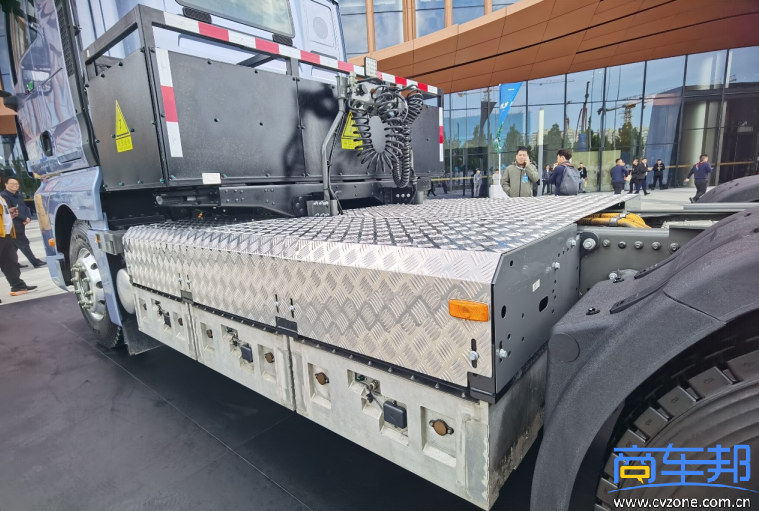
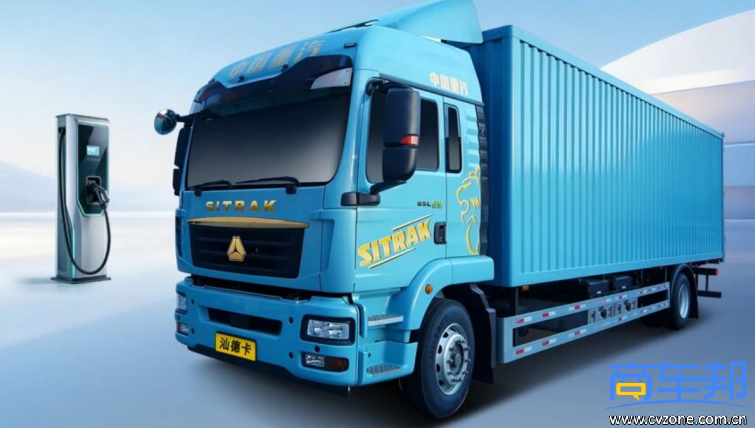
近两年纯电重卡整体销量持续攀升,但换电车型市场占比却一路回落,这也从侧面直接反映了传统换电模式适配场景狭窄的短板。近期,宁德时代推出电电增程模式进入市场,其更适合哪些应用场景?能否打破换电重卡“困于短倒、难进干线”的行业痛点?商车邦综合市场调研信息,带来如下分析。
从应用场景来看,电动重卡渗透率过半的成绩,存在极强的场景依赖性。目前在港口、钢厂、矿山、园区等封闭固定场景,电动重卡替换率已突破70%,存量替换空间快速收窄。而承担全国绝大多数货运周转量、运营工况最复杂的跨省干线物流,电动重卡渗透率依旧停留在极低水平。
换电模式曾凭借补能效率高、购车门槛低两大优势,被认为是撬动干线市场电动化的重要路线。在唐山港、晋陕矿区、内蒙古露天煤场等固定短倒线路,标准化换电重卡确实跑通了成熟商业模式。但商车邦走访市场发现,随着政策及补贴的退坡,换电模式的短板逐渐暴露:对于倒短车队而言,无需高频高效出勤、可利用夜间谷电慢充,综合算下来,自有桩慢充的长期TCO已经全面优于换电模式,这是换电车型份额持续下滑的核心市场原因。商车邦走访期间发现,多数区域换电站整体利用率偏低,大量重资产基建处于闲置状态。
除了成本高企外,传统换电模式为控制电池损耗、统一场站调度标准、规避大规模安全风险,主流换电服务商均要求回仓电池保留30%左右的安全保底电量,这极大压缩了有效续航,也是传统换电不能适用干线物流的另一个主要原因。
而电电增程的推出,正是为了改变换电生态的场景边界。该模式下主电池包可深度放电至极低SOC再回仓更换,直接盘活了传统模式下被浪费的20%以上可用电量。这一技术升级,精准解决了干线运营电量不足、换电频繁、时效不稳三大痛点,也让换电体系的电池周转效率、资产利用率大幅提升。
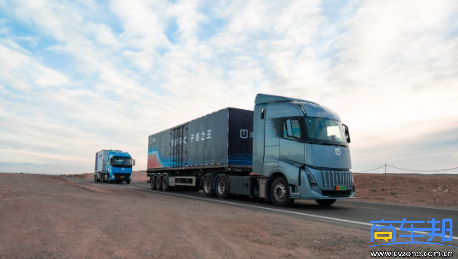
商车邦认为,从实际运营工况来看,电电增程更加适配以下应用场景:固定线路、高频周转300—800公里的快递快运干线,该场景可充分发挥深度放电、少换电的优势;标载集装箱干线也同样适用,自重影响小,兜底电量能应对高速补能不便、爬坡耗电高的难题;山区起伏路段依靠双电池协同,动力更足,减少趴窝风险;在北方低温干线,比如农副产品跨城配送,温控和能量兜底能让车辆冬季续航更稳。但对于大宗重载干线,比如晋陕蒙煤炭、砂石、钢材等重载货源,对整车自重极度敏感,同时线路碎片化、货源不稳定的普货干线,电电增程则不太能发挥出其体系优势。
整体来看,电电增程仍是细分场景的优化方案,依旧面临一些无法规避的难题:一是受49吨总重限制,双电池会增加自重、影响载货量,在煤炭砂石等大宗重载线路应用会受到一定影响;二是主包电池深度放电可能会推高租金;三是高度依赖换电基建,在网络不完善的地区很难发挥它的优势。
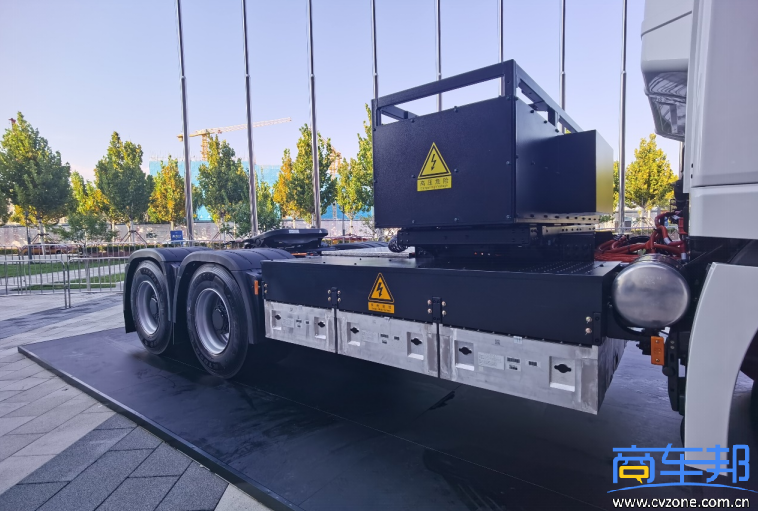
纵观行业发展历程,当前行业已进入电电竞争时代,早已不是快充与换电的路线对立,而是场景与模式的精准匹配。电电增程将会为换电生态打开快运、标载干线等更多细分增量空间,解决了传统换电模式的固有短板。未来,随着竞争越来越细分,预计电动重卡市场的分化还将进一步加剧。



我要评论
登录 后可以评论